
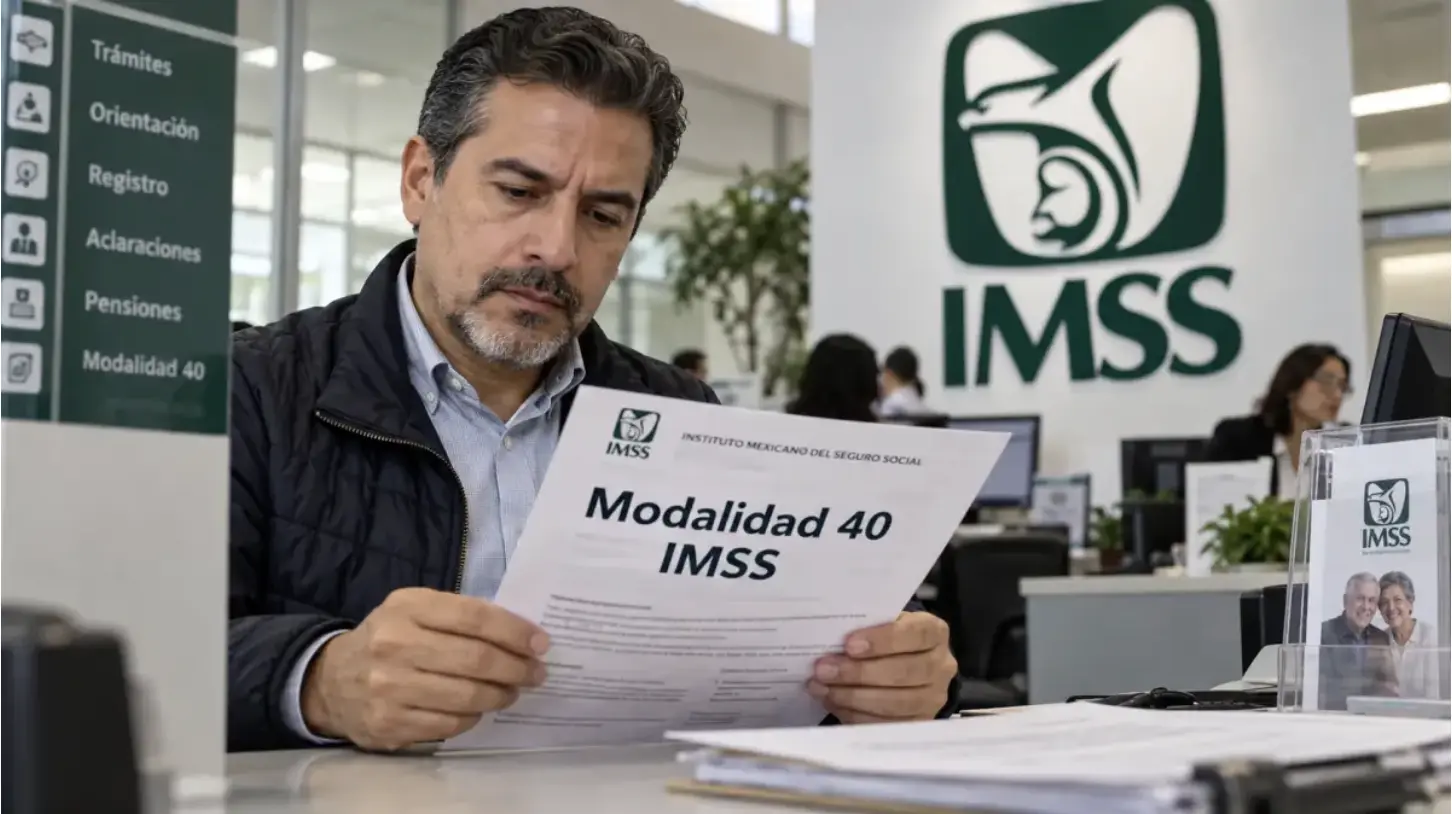
El Instituto Mexicano del Seguro Social implementó nuevas restricciones al salario de cotización y eliminó las altas retroactivas en la Continuación Voluntaria, obligando a los afiliados a replantear sus estrategias financieras de retiro bajo los regímenes de 1973 y 1997.
Cambios estructurales en la Modalidad 40 del IMSS y su impacto en la cotización
Las nuevas disposiciones del Instituto Mexicano del Seguro Social restringen la flexibilidad salarial y digitalizan las inscripciones para la Continuación Voluntaria.
El acuerdo ACDO.AS2.HCT.101026/302.P.DG, divulgado en el Diario Oficial de la Federación el miércoles 21 de octubre, formaliza ajustes sustanciales en el régimen obligatorio. Estas medidas, calificadas como temporales y sujetas a futura revisión en un plazo máximo de seis meses, introducen una tensión estructural en la planificación de retiro individual. Entre las principales modificaciones, el instituto ha establecido un límite estricto al salario de cotización, permitiendo a los interesados cotizar únicamente con el último salario registrado al causar baja o con ese monto más una Unidad de Medida y Actualización, sin que este pueda ser inferior al salario mínimo general vigente para el resto del país.
Se elimina de manera definitiva la posibilidad de efectuar nuevas altas retroactivas, fijando el inicio de la incorporación a partir de la fecha exacta en que se presente la solicitud formal ante la institución. Asimismo, la normativa exige que todas las nuevas inscripciones se realicen exclusivamente por medios digitales, un cambio operativo que genera barreras de acceso para ciertos segmentos demográficos de la población. Para quienes ya se encuentran inscritos en el esquema, el acuerdo garantiza la conservación de sus condiciones actuales hasta la finalización del periodo contratado. Adicionalmente, se reconocerán las semanas cotizadas y los salarios efectivamente pagados para el cálculo de futuros derechos pensionarios, aunque la renovación bajo las mismas condiciones regulatorias no está asegurada.
Reconfiguración de beneficios para pensionados bajo la Ley 73 ante las nuevas restricciones
Las reformas obligan a los beneficiarios de la Ley 73 a recalcular sus estrategias de pensión al limitar el incremento artificial del salario de cotización.
La conveniencia de la Modalidad 40 para los cotizantes bajo la Ley del Seguro Social de 1973 se ve severamente reevaluada. Este esquema, tradicionalmente utilizado como una herramienta clave para optimizar la pensión tras cesar el empleo formal, dependía de factores determinantes como las semanas acumuladas, la edad de retiro y, crucialmente, el salario promedio de las últimas 250 semanas de cotización, equivalentes aproximadamente a cinco años. El salario registrado durante este periodo ejercía una influencia decisiva en el cálculo del monto final de la pensión percibida por el trabajador.
No obstante, con las nuevas disposiciones normativas, aquellos individuos que habían proyectado elevar su salario de cotización para maximizar sus beneficios económicos deberán revisar con cautela la viabilidad de sus planes en los términos previamente considerados. Las restricciones impuestas por el instituto anulan la libertad previa de elegir montos superiores desvinculados del último sueldo de baja, fracturando las proyecciones financieras que los asegurados venían construyendo a largo plazo para asegurar un retiro óptimo.
Implicaciones para trabajadores bajo la Ley 97 en ahorro, aportaciones y servicios médicos
El esquema permite continuar cotizando para el retiro bajo la Ley 97, pero excluye los servicios médicos y exige una evaluación rigurosa de costos.
Para los trabajadores afiliados al régimen de la Ley del Seguro Social de 1997, el impacto de estas reformas adquiere una dimensión diferente. En este esquema, la pensión está ligada fundamentalmente a los recursos acumulados en la cuenta individual administrada por una administradora de fondos para el retiro y a las condiciones específicas de la legislación vigente. La Modalidad 40 sigue permitiendo la cotización para los seguros de retiro, cesantía en edad avanzada y vejez, así como para el ramo de invalidez y vida.
Sin embargo, el esquema no incluye por sí mismo servicios médicos, un aspecto crítico que los cotizantes deben considerar en su presupuesto. La decisión de acogerse a esta continuación voluntaria exige una evaluación rigurosa del costo de las cuotas y de cómo estas aportaciones de carácter voluntario contribuirán efectivamente al ahorro para el retiro individual, especialmente bajo las nuevas reglas operativas que la institución acelera mediante la digitalización y el acotamiento de techos salariales.
Estabilidad temporal y riesgo de precariedad para actuales afiliados al esquema
Los inscritos actuales mantendrán sus condiciones vigentes hasta concluir su contrato, pero enfrentan incertidumbre ante la falta de garantía para renovaciones.
Los individuos que ya cotizan bajo la Modalidad 40 mantendrán las condiciones acordadas hasta el cierre formal de su periodo contratado. El Instituto Mexicano del Seguro Social reconoce la plena validez de las semanas y los salarios ya cubiertos para el cómputo de los futuros derechos pensionarios de este sector. No obstante, la cláusula que permite conservar las condiciones actuales hasta el término del contrato no garantiza bajo ninguna circunstancia la posibilidad de renovar la inscripción bajo los mismos términos previos.
Si el aseguramiento concluye y el beneficiario desea una reincorporación al sistema, el solicitante deberá ajustarse obligatoriamente a las reglas y condiciones vigentes al momento de ingresar la nueva solicitud, introduciendo un elemento de alta incertidumbre y potencial precariedad en la planificación a largo plazo. El instituto ha declarado que estas medidas son de carácter provisional y que realizará un análisis exhaustivo de su impacto financiero en un plazo máximo de seis meses, tras el cual se espera la elaboración de una propuesta de modificación normativa definitiva para su consideración por parte del Consejo Técnico.